El pasado 17 de noviembre, la Administración Nacional de la Seguridad Social (ANSES), mediante la Resolución 216/2023, debido a la Ley de Movilidad Previsional, estableció que el valor de la movilidad correspondiente al mes de diciembre de 2023 será de 20,87%.
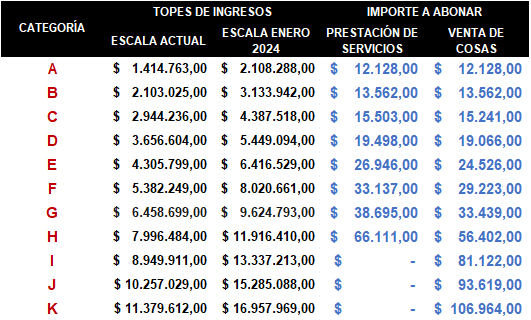
A partir de dicho valor y, tomando en cuenta que que la actualizaciones de las escalas del monotributo se determinan en función de la variación del índice acumulado de movilidad jubilatoria del año anterior, salvo que la Administración Federal de Ingresos Públicos determine algo distinto (como ya ha ocurrido en otras ocasiones), se podría comenzar a inducir cómo quedarían conformadas las nuevas escalas, las cuales comenzarían a regir a partir de Enero 2024:
Hay dos puntos que no son menores y a los que debemos prestar suma atención:
- El primero de ellos es que, de confirmarse esta actualización, la actualización anual del tope de ingresos Enero23 contra Enero24 apenas estaría superando el 110%, contra una inflación que se estima (de acuerdo al Relevamiento de Expectativas de Mercado publicado por el Banco Central correspondiente a Octubre) estaría llegando al 185%.
- Por otro lado, deberemos estar atentos con lo que ocurra con aquellos contribuyentes que hayan superado los parámetros establecidos al 31 de Diciembre ya que, recordemos que la AFIP suspendió hasta el 31 de diciembre del corriente año las exclusiones de pleno derecho para estos contribuyentes.
Todo indica que resulta imperioso que la Administración de Ingresos Públicos adecúe el incremento de las escalas a los valores reales de inflación acumulada a los efectos de no generar una distorsión entre ambas cuestiones y postergar a Enero24 la suspensión de las exclusiones de pleno derecho.